Mentions obligatoires d'une facture au Maroc : la liste complète et expliquée
Publié le 07 juillet 2026 · Mis à jour le 04 octobre 2026 · 10 min de lecture · Par Sofiane Arbaoui
En bref : une facture marocaine doit porter, selon l'article 145 du CGI, l'identité et les identifiants du vendeur (ICE, IF, et RC ou patente selon le statut), l'identité et l'ICE du client professionnel, un numéro séquentiel, la date, le détail des biens ou services, les montants HT, le taux et le montant de TVA, le TTC, et — en cas d'exonération — la mention légale correspondante (ex. article 91). La liste détaillée, mention par mention, suit.
Demandez à dix freelances marocains ce qu'une facture doit obligatoirement contenir : vous obtiendrez dix listes différentes, toutes incomplètes. Ce n'est pas un manque de sérieux — c'est que la liste officielle est dispersée entre le Code Général des Impôts, la loi comptable et les usages professionnels, et que personne ne prend le temps de la consolider.
Pourtant, l'enjeu est réel. Une mention manquante peut suffire à faire écarter une facture de la comptabilité, à bloquer la déduction de TVA chez votre client, ou à attirer l'attention d'un vérificateur sur l'ensemble de votre dossier. À l'inverse, une facture complète et propre est un signal de professionnalisme qui rassure les clients structurés — ceux qui paient le mieux.
Cet article consolide la liste complète des mentions obligatoires d'une facture marocaine, sur la base de l'article 145 du CGI. Pour chaque mention : ce qu'elle désigne, où trouver l'information si vous ne l'avez pas, et l'erreur classique à éviter. Gardez-le en favori — c'est la check-list de référence.
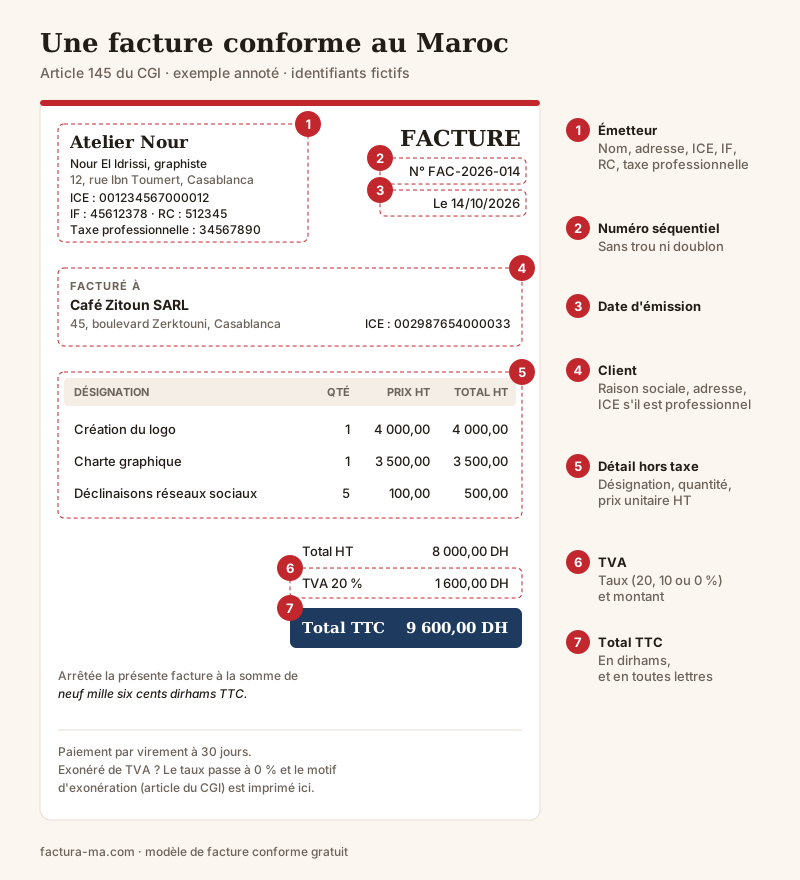
Transcription
Ta facture est peut-être illégale. Pas par fraude. Par oubli.
Les 7 mentions obligatoires de ta facture : ton ICE (15 chiffres), ton identifiant fiscal (IF), un numéro de facture séquentiel, la date d'émission, l'identité complète du client, le taux et le montant de la TVA, le montant total TTC en dirhams.
Modèle de facture gratuit sur factura-ma.com.
Article 145 du CGI Maroc : les mentions sur facture en un coup d'œil
L'article 145 du CGI (paragraphe III) fixe les mentions qu'une facture marocaine doit porter : identité et identifiants du vendeur (ICE, IF, taxe professionnelle, RC le cas échéant), identité du client et son ICE s'il est professionnel, numéro séquentiel, date, détail des prestations, montants HT, TVA par taux, TTC et modalités de paiement.
La check-list à vérifier avant chaque envoi :
- Nom ou raison sociale et adresse du vendeur.
- ICE (15 chiffres), identifiant fiscal (IF), numéro de taxe professionnelle ; RC avec la ville pour les commerçants et sociétés ; CNSS le cas échéant.
- Nom ou raison sociale et adresse du client, avec son ICE s'il est professionnel.
- Numéro de facture unique, dans une série continue, et date d'émission.
- Désignation précise des biens ou services, quantités et prix unitaires hors taxe.
- Total HT, taux et montant de TVA pour chaque taux appliqué, total TTC.
- En l'absence de TVA : la mention expresse du motif et de son fondement (exonération art. 91 ou 92, non-assujettissement art. 89).
- Mode et échéance de paiement.
Le bloc « vendeur » : votre identité fiscale complète
La première famille de mentions identifie l'émetteur de la facture — vous. Elle comprend votre nom ou raison sociale (le nom légal, pas le nom commercial seul), votre adresse professionnelle, et la série de vos identifiants fiscaux : ICE, identifiant fiscal (IF), numéro de taxe professionnelle, numéro de registre du commerce avec la ville d'immatriculation pour les commerçants et sociétés, et le numéro d'affiliation CNSS le cas échéant.
L'ICE — Identifiant Commun de l'Entreprise — mérite une attention particulière : ce numéro de 15 chiffres est l'identifiant pivot de toutes les administrations marocaines et il est obligatoire sur les factures. Vous le trouvez sur votre attestation ICE ou votre bulletin d'identification fiscale. C'est la mention la plus souvent absente des factures de freelances, tout simplement parce que les modèles étrangers ne la prévoient pas.
L'identifiant fiscal (IF) est attribué par la Direction Générale des Impôts lors de votre inscription à la taxe professionnelle ou à l'IR/IS ; il figure sur vos avis d'imposition et votre bulletin d'identification. Ne le confondez pas avec l'ICE : les deux doivent apparaître, chacun sous son libellé.
L'erreur classique de ce bloc : mélanger nom commercial et raison sociale. Si vous exercez en nom propre sous une enseigne (« Studio Kech Design »), la facture doit porter votre nom légal — l'enseigne peut apparaître en plus, jamais à la place.
Le bloc « client » : identité, adresse et ICE pour les professionnels
Deuxième famille : l'identification de votre client. Pour un particulier, le nom et l'adresse suffisent. Pour un client professionnel — entreprise, commerçant, profession libérale — la facture doit porter sa raison sociale, son adresse et son ICE.
L'ICE du client professionnel n'est pas un luxe : c'est ce qui lui permet de déduire la charge et la TVA correspondantes. Une facture sans ICE client peut être rejetée par son comptable, ce qui signifie en pratique : facture retournée, paiement retardé, et vous qui refaites le document en urgence. Prenez le réflexe de demander l'ICE dès le devis ou le bon de commande — il figure sur tous les documents officiels de votre client.
Un cas fréquent chez les freelances : le client étranger. Une entreprise française ou américaine n'a pas d'ICE — indiquez alors sa raison sociale, son adresse complète et, si disponible, son numéro d'identification local (SIRET, VAT number, EIN). L'export de services soulève aussi des questions de TVA spécifiques : l'exportation de services est exonérée avec droit à déduction, avec la mention correspondante sur la facture.
L'erreur classique de ce bloc : facturer une société en ne mentionnant que le prénom du contact (« Facture pour Karim »). Le débiteur juridique est la société, pas la personne qui vous a passé commande — c'est sa raison sociale qui doit apparaître.
Le bloc « opération » : numéro, date et détail des prestations
Troisième famille : ce qui décrit l'opération elle-même. D'abord le numéro de facture, unique et appartenant à une série continue et chronologique — pas de trou, pas de doublon, pas de retour en arrière. Ensuite la date d'émission. Enfin le détail de ce que vous facturez : désignation précise des biens livrés ou services rendus, quantités, et prix unitaires hors taxe.
Le mot important est « précise ». Une ligne « Prestation de services — 10 000 DH » est le type de formulation qui attire les questions : prestation de quoi, sur quelle période, à quel tarif ? Écrivez plutôt « Refonte du site vitrine (5 pages) — forfait » ou « Développement application mobile — 12 jours × 800 DH ». Le détail protège les deux parties : il documente ce qui a été convenu et facilite le contrôle comme le recouvrement.
Pour les prestations récurrentes, précisez la période : « Maintenance mensuelle — janvier 2026 ». Pour les acomptes, indiquez la nature (« Acompte de 40 % sur devis n° D-2026-012 ») ; la facture de solde référencera l'acompte déjà versé. Chaque document raconte ainsi une histoire cohérente qu'un tiers peut reconstituer.
L'erreur classique de ce bloc : la numérotation cassée par la duplication manuelle de fichiers Word. Deux factures « FAC-023 » émises le même mois, c'est une anomalie que votre client verra peut-être, mais que l'administration verra sûrement.
Le bloc « montants » : HT, TVA, TTC et arrondis justes
Quatrième famille : les montants. La facture doit faire apparaître distinctement le total hors taxe, le ou les taux de TVA appliqués, le montant de la TVA correspondant à chaque taux, et le total toutes taxes comprises. Si votre facture mêle des prestations à des taux différents, chaque taux a sa ligne de récapitulation.
Depuis le 1er janvier 2026, les taux légaux au Maroc sont au nombre de deux : 20 % (taux normal) et 10 % (taux réduit), selon la nature de l'opération ; les anciens taux de 7 % et 14 % ont disparu avec la réforme engagée par la loi de finances 2024. Tout autre taux sur une facture de 2026 est une erreur. Et si vous êtes exonéré ou hors champ de la TVA — cas de nombreux auto-entrepreneurs — la facture doit le dire expressément, avec la référence légale : « Exonération de TVA en vertu de l'article 91 du CGI » par exemple, selon votre situation.
Le calcul doit être irréprochable : chaque ligne (quantité × prix unitaire) est arrondie au centime, les lignes arrondies sont ensuite additionnées pour former le total HT, la TVA est calculée sur ce total puis arrondie, et le TTC en découle. Cette méthode évite les écarts d'un ou deux centimes entre le détail et le total — écarts sans gravité apparente, mais qui font désordre et peuvent s'accumuler sur un exercice.
L'erreur classique de ce bloc : le montant en devise étrangère sans contre-valeur. Si vous facturez un client à l'export en euros ou en dollars, faites apparaître la devise clairement ; pour votre comptabilité marocaine, la contre-valeur en dirhams sera enregistrée au cours applicable.
Le bloc « paiement » et les mentions de situation particulière
Dernière famille : les modalités de paiement. La facture indique le mode de règlement attendu (virement, chèque, espèces dans les limites légales) et l'échéance — « paiement à réception », « paiement à 30 jours », ou une date précise. Mentionner un RIB pour les virements accélère concrètement les règlements : vous supprimez un aller-retour d'email.
Attention au paiement en espèces : le CGI plafonne les règlements en espèces entre professionnels, avec des sanctions en cas de dépassement. Pour les montants significatifs, le virement bancaire est la norme — et la trace qu'il laisse vous protège aussi en cas de litige.
Viennent ensuite les mentions de situation : l'exonération de TVA et son fondement légal (art. 91, art. 92 pour l'export…), la mention d'autofacturation le cas échéant, ou les références à la retenue à la source quand elle s'applique. Ces mentions ne concernent pas tout le monde, mais quand elles s'appliquent, leur absence rend la facture non conforme.
Enfin, une pratique recommandée sans être une mention légale : les conditions de retard (pénalités, intérêts). Les inscrire sur la facture pose le cadre dès le départ et vous donne un point d'appui dans les relances — le sujet mérite d'ailleurs son propre guide, tant les retards de paiement sont le quotidien des indépendants marocains.
Facture conforme à la loi : les trois vérifications avant l'envoi
Une facture conforme à la loi marocaine porte toutes les mentions de l'article 145 du CGI, un numéro qui suit sans trou le précédent de la même série, et des montants justes : taux de TVA légal (20 ou 10 % depuis 2026) ou mention d'exonération fondée, lignes arrondies au centime, totaux cohérents.
Première vérification, les identifiants : votre ICE et votre IF sous leur libellé exact, et l'ICE du client s'il est professionnel. Deuxième vérification, la numérotation : pas de doublon ni de saut, y compris quand une facture est annulée — on émet alors un avoir, on ne réutilise pas le numéro. Troisième vérification, les montants : un taux de TVA qui n'existe pas ou un TTC qui ne correspond pas au HT se voit immédiatement.
Le même article 145 prévoit aussi, en son paragraphe IX, la facturation électronique, que la DGI déploie progressivement. Les mentions restent les mêmes : ce qui change, c'est le format de transmission. Une facture déjà complète aujourd'hui sera d'autant plus simple à dématérialiser demain.
Conclusion
Une facture marocaine conforme, c'est cinq blocs : votre identité fiscale complète (avec ICE et IF), l'identité du client (avec son ICE s'il est professionnel), l'opération (numéro séquentiel, date, détail précis), les montants (HT, TVA au taux légal, TTC, arrondis au centime) et le paiement (mode, échéance). Douze mentions environ, toujours les mêmes — la difficulté n'est pas de les connaître, c'est de n'en oublier aucune, sur chaque facture, toute l'année.
C'est exactement le problème qu'un bon outillage résout. Notre modèle de facture marocaine gratuit (PDF + Word) intègre déjà tous ces blocs au bon endroit : téléchargez-le et remplissez vos informations une fois. Et quand le volume augmente, Factura MA rend la conformité automatique — ICE et IF repris de votre profil, numérotation séquentielle gérée, taux de TVA limités aux valeurs légales, calculs arrondis au centime. Votre seule tâche : décrire la prestation.
Guides pratiques
Questions fréquentes
Combien de mentions obligatoires une facture marocaine doit-elle contenir ?
Une douzaine, prévues par l'article 145 du CGI : identité et adresse du vendeur, ICE, IF, RC (le cas échéant), CNSS (le cas échéant), numéro de facture séquentiel, date, identité du client avec son ICE s'il est professionnel, détail des prestations, montants HT, taux et montant de TVA, total TTC et modalités de paiement.
L'ICE est-il obligatoire sur toutes les factures ?
Oui. L'ICE de l'émetteur doit figurer sur toutes les factures, et celui du client aussi lorsque le client est un professionnel. C'est la mention la plus fréquemment oubliée, car les modèles de facture étrangers ne la prévoient pas.
Quelle est la différence entre l'ICE et l'identifiant fiscal (IF) ?
L'ICE (15 chiffres) est l'identifiant unique de l'entreprise, commun à toutes les administrations. L'IF est le numéro attribué par la Direction Générale des Impôts pour vos obligations fiscales. Les deux sont distincts et doivent tous deux figurer sur la facture, chacun sous son libellé.
Que dit l'article 145 du CGI marocain sur les factures ?
L'article 145 du Code Général des Impôts organise les obligations de facturation : son paragraphe III liste les mentions que doit porter chaque facture (identifiants du vendeur dont l'ICE et l'IF, identité du client, numéro, date, détail, HT, TVA, TTC, paiement), et son paragraphe IX prévoit la facturation électronique.
Comment facturer un client étranger qui n'a pas d'ICE ?
Indiquez sa raison sociale, son adresse complète et, si disponible, son identifiant local (SIRET en France, VAT number en Europe, EIN aux États-Unis). L'exportation de services est par ailleurs exonérée de TVA avec droit à déduction — la mention correspondante doit figurer sur la facture.
Que doit contenir la description des prestations ?
La désignation précise de chaque bien ou service, les quantités et les prix unitaires hors taxe. Évitez les libellés vagues (« prestation de services ») au profit de descriptions vérifiables : nature du travail, période concernée, volume ou forfait. Le détail protège les deux parties.
Quels taux de TVA peuvent apparaître sur une facture marocaine ?
Uniquement les taux légaux en vigueur depuis le 1er janvier 2026 : 20 % (taux normal) ou 10 % (taux réduit) selon la nature de l'opération — ou une exonération avec mention expresse de son fondement légal (article 91 ou 92 du CGI notamment). Tout autre taux rend la facture erronée.
La mention des modalités de paiement est-elle vraiment obligatoire ?
Oui, la facture doit indiquer les modalités et le délai de règlement. C'est aussi votre meilleur outil de recouvrement : une échéance explicite (« paiement à 30 jours ») fait courir le retard à une date précise et rend les relances plus faciles à assumer.
Que se passe-t-il si une mention manque sur une facture ?
La facture peut être considérée comme non conforme : amende fiscale possible, rejet de la déduction chez votre client professionnel, et fragilisation de votre comptabilité en cas de contrôle. En pratique, le premier effet est souvent commercial : le comptable du client retourne la facture et le paiement prend du retard.
Qu'est-ce qu'une facture conforme à la loi au Maroc ?
Une facture qui porte toutes les mentions de l'article 145 du CGI, un numéro séquentiel sans trou ni doublon, et des montants justes (taux de TVA légal ou mention d'exonération fondée, totaux cohérents). Le modèle gratuit de Factura MA (PDF + Word) intègre déjà tous ces blocs.